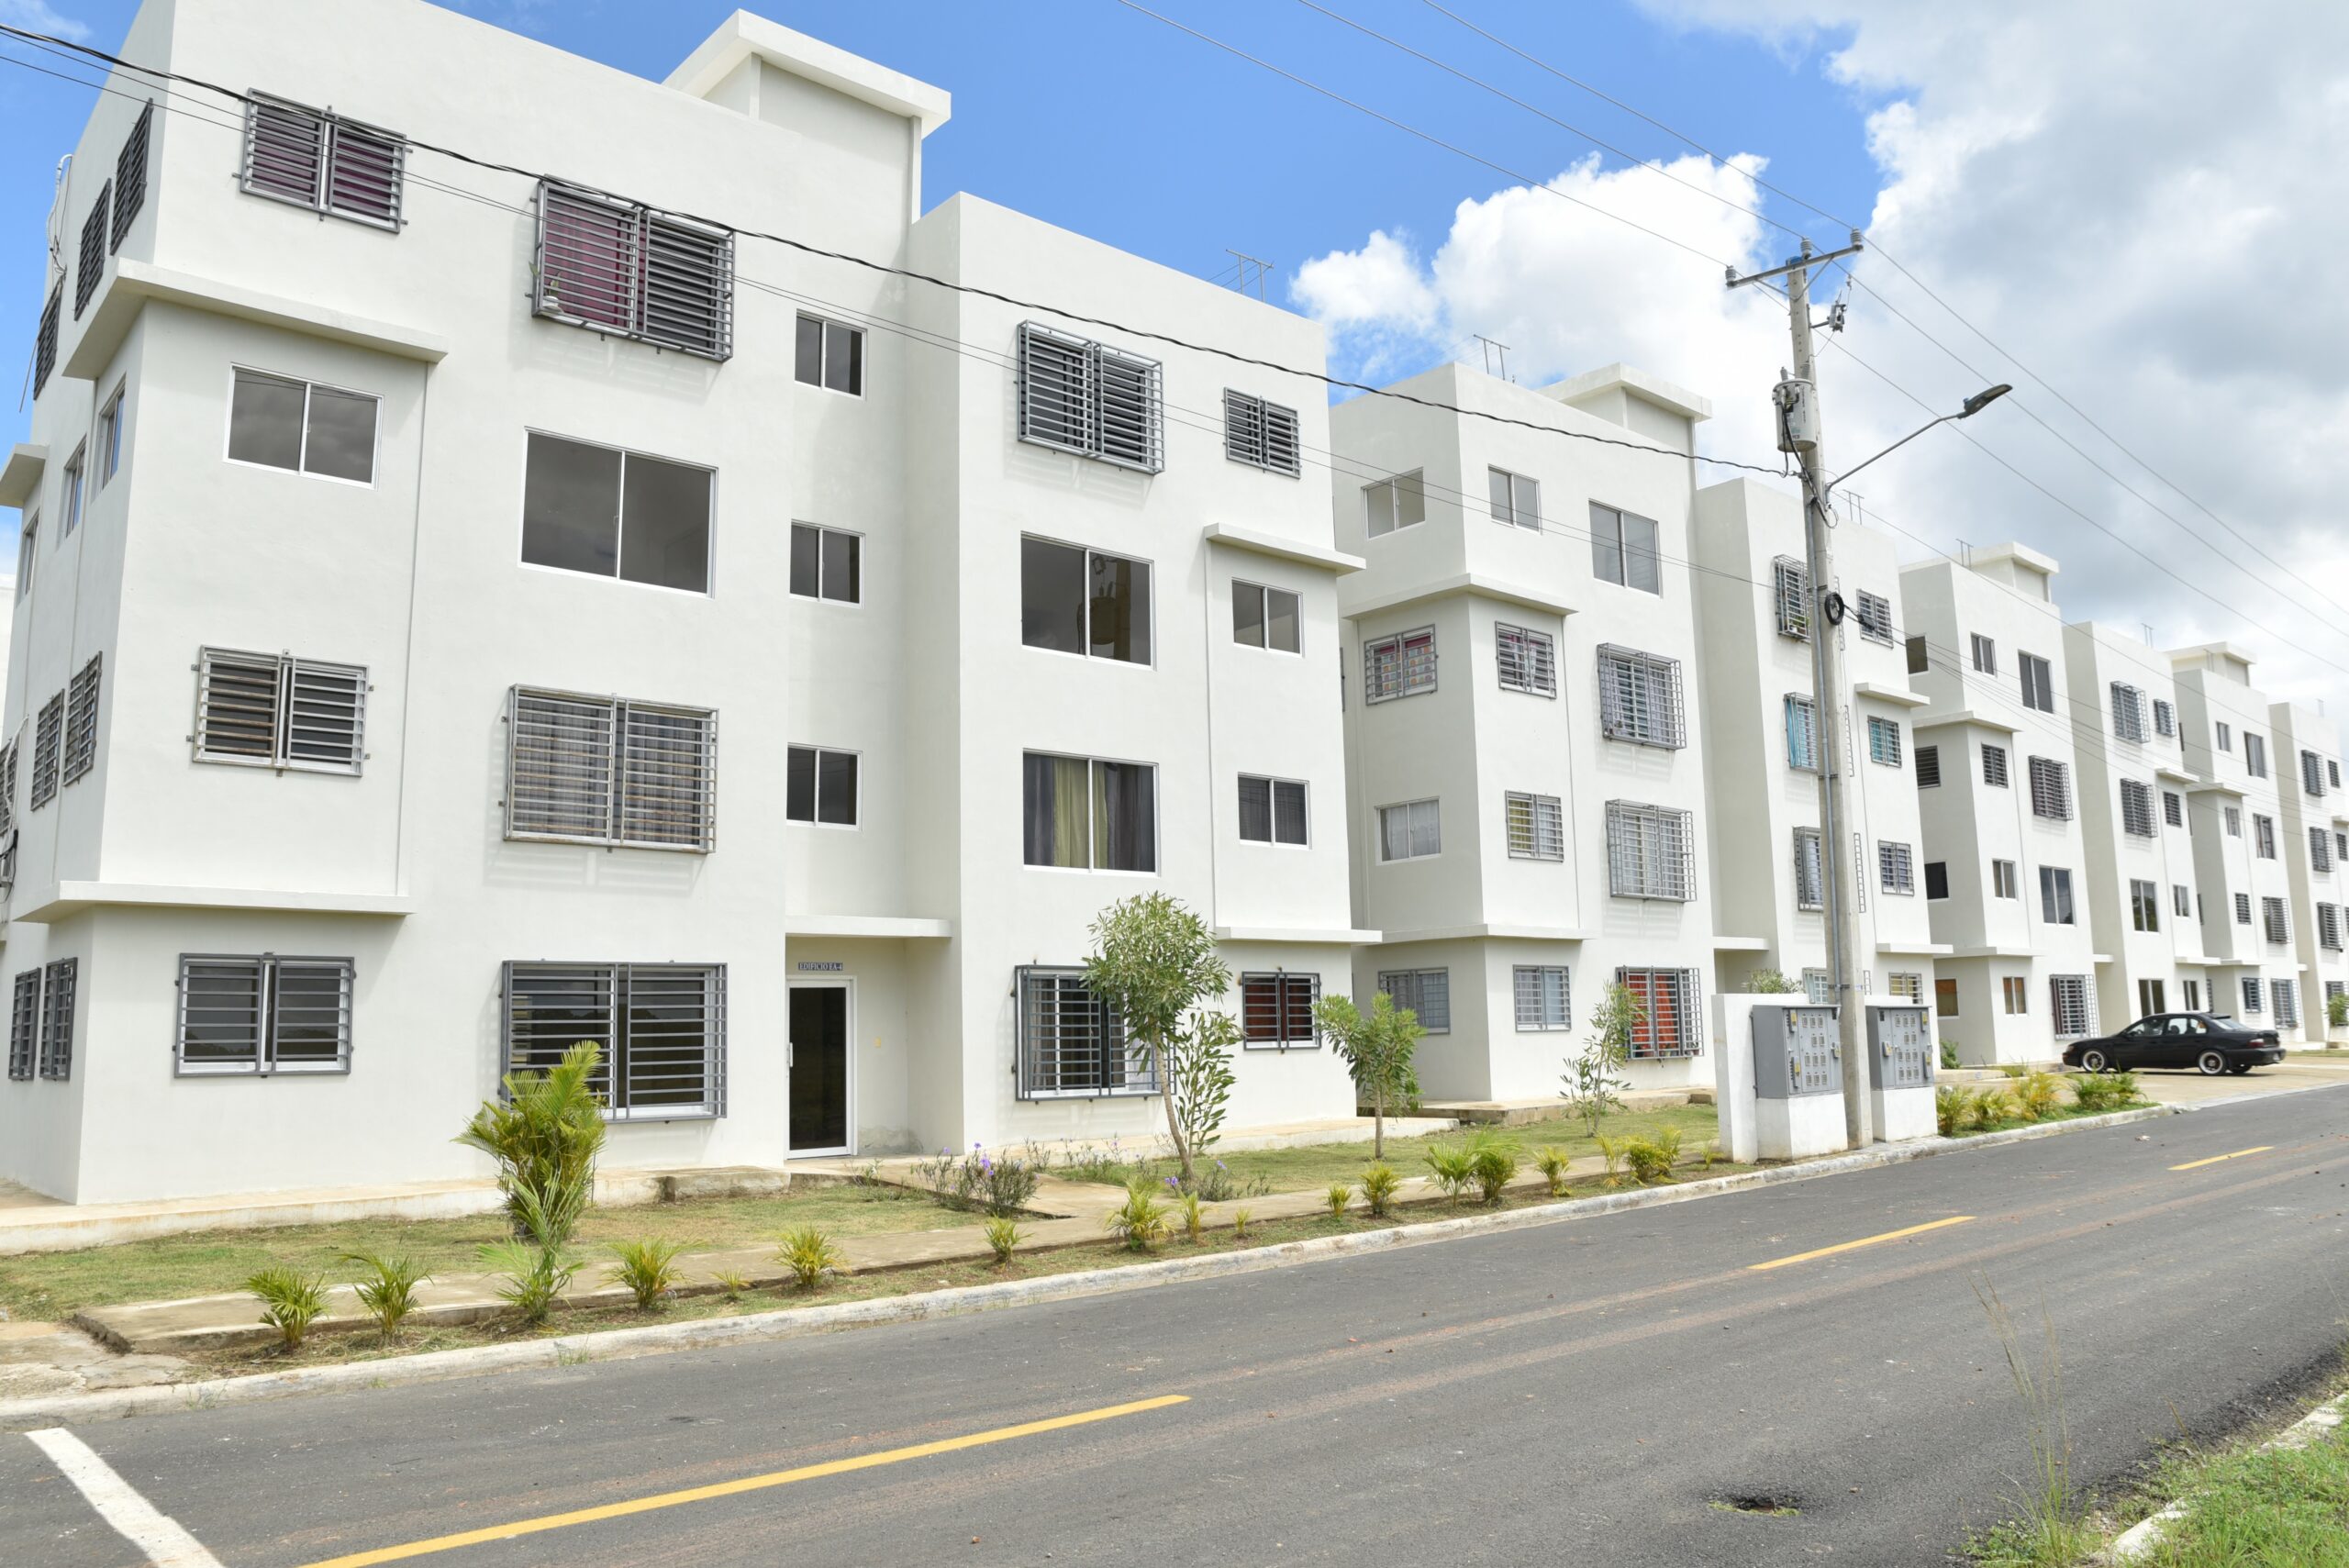




Santo Domingo. Tener una vivienda propia continúa siendo una de las principales metas de las familias dominicanas. Sin embargo, para la mayoría de las personas, adquirir una propiedad implica acceder a un financiamiento hipotecario que permita distribuir el costo del inmueble en cuotas manejables a largo plazo.
Aunque solicitar una hipoteca puede parecer un proceso complicado, conocer los requisitos, preparar la documentación adecuada y entender cómo funcionan las entidades financieras aumenta considerablemente las posibilidades de obtener una aprobación favorable.
¿Qué es un préstamo hipotecario?
Un préstamo hipotecario es un financiamiento que otorga una entidad financiera para la compra, construcción o remodelación de una vivienda. Como garantía del préstamo, la propiedad queda hipotecada hasta que la deuda sea saldada por completo.
Los plazos suelen oscilar entre 15 y 30 años, permitiendo que los compradores realicen pagos mensuales adaptados a su capacidad económica.
Requisitos más comunes
Antes de iniciar el proceso, es importante tener disponibles los documentos que normalmente solicitan los bancos y asociaciones de ahorros y préstamos:
- Cédula de identidad vigente.
- Carta de trabajo o evidencia de ingresos.
- Estados de cuenta bancarios recientes.
- Historial de crédito favorable.
- Documentación legal del inmueble.
- Tasación o avalúo de la propiedad.
- Evidencia de fondos para el pago inicial.
Las entidades también evalúan la estabilidad laboral, el nivel de endeudamiento actual y la capacidad de pago del solicitante.
¿Cuánto financian los bancos?
El porcentaje aprobado dependerá del perfil financiero de cada cliente. Generalmente, las instituciones pueden financiar entre un 70 % y un 90 % del valor de la propiedad, por lo que el comprador debe aportar una parte como inicial.
Mientras mayor sea el monto aportado por el comprador, mejores suelen ser las condiciones de financiamiento y menor la cuota mensual.
Factores que influyen en la tasa de interés
No todas las personas reciben la misma tasa de interés. Entre los aspectos que pueden influir en las condiciones del préstamo se encuentran:
- Historial crediticio.
- Ingresos mensuales.
- Antigüedad laboral.
- Monto del financiamiento.
- Valor de la propiedad.
- Plazo seleccionado.
- Tipo de vivienda adquirida.
Por esta razón, especialistas recomiendan comparar varias ofertas antes de firmar cualquier compromiso financiero.
Programas de apoyo para compradores
Los adquirientes de primera vivienda pueden acceder a diversos programas y beneficios gubernamentales orientados a facilitar el acceso a una propiedad.
Entre ellos destacan incentivos para el pago inicial, subsidios a las tasas de interés y facilidades para familias de ingresos bajos y medios que buscan adquirir su primera vivienda.
Estos programas pueden representar una importante reducción en el costo total de la inversión.
Pasos para solicitar una hipoteca
1. Definir el presupuesto
Antes de buscar una propiedad, es recomendable determinar cuánto dinero se puede destinar mensualmente al pago de una hipoteca.
2. Revisar el historial crediticio
Un buen récord de pagos aumenta las posibilidades de aprobación y permite acceder a mejores condiciones.
3. Ahorrar para el inicial
Contar con un fondo para cubrir la entrada y los gastos de cierre facilita el proceso y reduce el monto a financiar.
4. Solicitar una precalificación
Este paso ayuda a conocer el monto aproximado que una entidad financiera estaría dispuesta a prestar.
5. Comparar ofertas
Analizar diferentes bancos y asociaciones permite identificar tasas más competitivas y mejores beneficios.
6. Completar la documentación
Tener todos los documentos organizados agiliza la evaluación y evita retrasos innecesarios.
7. Firmar el contrato
Antes de aceptar una propuesta, es fundamental revisar cuidadosamente las condiciones, los seguros requeridos, las comisiones y las cláusulas del financiamiento.
Una decisión que requiere planificación
Comprar una vivienda es mucho más que una simple transacción inmobiliaria; representa una inversión a largo plazo que impactará las finanzas personales durante años. Por ello, la clave está en planificar con anticipación, mantener un historial crediticio saludable y comparar todas las opciones disponibles antes de tomar una decisión.
Con una preparación adecuada, una estrategia financiera responsable y el acompañamiento correcto, el sueño de tener casa propia puede convertirse en una realidad más cercana de lo que muchos imaginan.
Redacción Incaribe Media