



El Índice de Costos Directos de la Construcción de Viviendas apenas varió un 0.09 % en septiembre, aunque en los últimos doce meses acumula un alza superior al 6 %. Herramientas, ascensores y combustibles encabezan los aumentos, mientras los materiales registran un ligero descenso que podría anticipar un respiro para el sector.
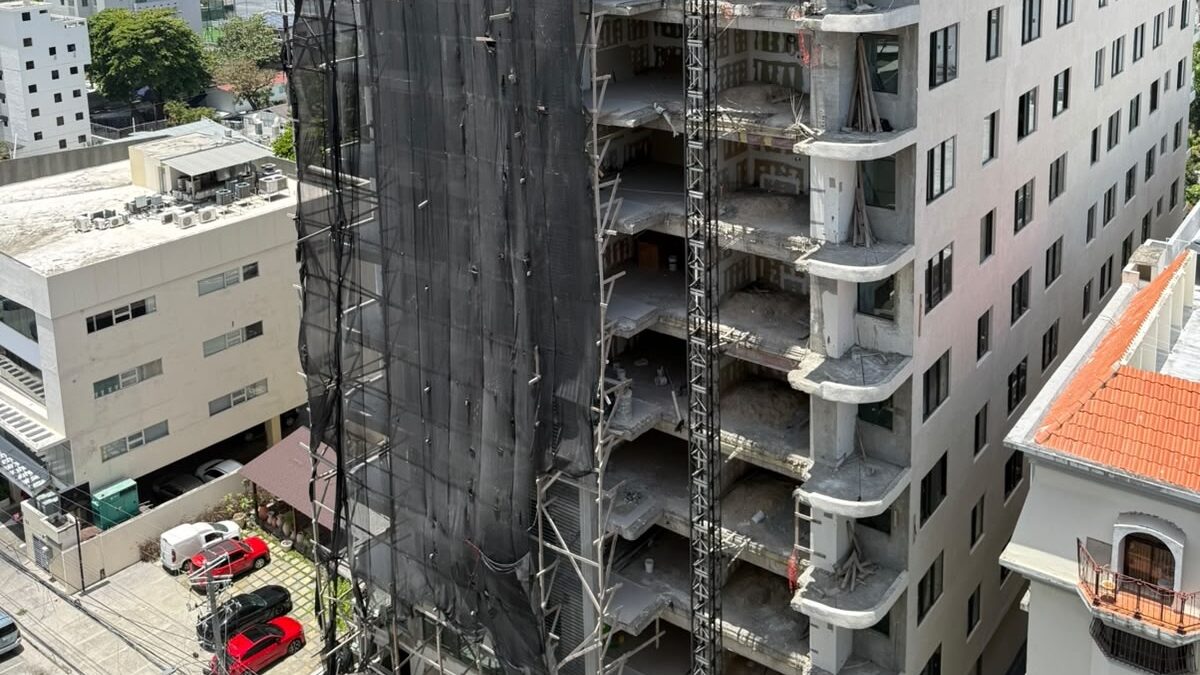
Edificar una vivienda en el Gran Santo Domingo es hoy sensiblemente más caro que hace un año. Así lo confirman los datos más recientes de la Oficina Nacional de Estadística (ONE), según los cuales los costos directos de la construcción residencial en la Región Metropolitana aumentaron un 6.42 % entre septiembre de 2025 y septiembre de 2026. La cifra cobra especial relevancia para desarrolladores, constructores, inversionistas y compradores en un momento en que el mercado inmobiliario dominicano mantiene un ritmo activo de lanzamientos, tanto en la capital como en los principales polos turísticos del país.
Más allá del dato puntual, el informe ofrece una radiografía detallada de cómo se ha comportado cada uno de los elementos que intervienen en una obra residencial, desde los materiales y la mano de obra hasta los equipos, los combustibles y los subcontratos. Esa información resulta valiosa no solo para entender por qué los proyectos se están encareciendo, sino también para anticipar hacia dónde podrían moverse los precios en los próximos meses.
Qué mide el índice y por qué importa
El Índice de Costos Directos de la Construcción de Viviendas (ICDV) es el indicador que la ONE elabora para dar seguimiento a la evolución de los precios de los principales insumos y servicios utilizados en la edificación residencial. Su alcance abarca los llamados costos directos, es decir, aquellos que se vinculan de manera inmediata con la ejecución física de la obra, como los materiales, la mano de obra, las herramientas, las maquinarias y los subcontratos. Quedan fuera, por tanto, otros gastos que también inciden en el precio final de una vivienda, como el valor del terreno, los permisos, los honorarios de diseño, los costos financieros o la comercialización.
Precisamente por esa razón, el ICDV funciona como un termómetro de la presión que enfrentan los constructores en el núcleo de su actividad. Cuando el índice sube, el costo de levantar cada metro cuadrado aumenta, y ese incremento tiende a trasladarse, en mayor o menor medida, al precio que finalmente paga el comprador. Para los desarrolladores, además, es una herramienta indispensable a la hora de elaborar presupuestos, negociar con contratistas y definir los precios de preventa de un proyecto que tardará meses o años en completarse.
Una pausa mensual tras un año de alzas
En septiembre, el índice se situó en 251.03 puntos, apenas 0.22 puntos por encima de los 250.81 registrados en agosto, lo que equivale a una variación mensual de aproximadamente 0.09 %. Este comportamiento sugiere una relativa estabilidad en el corto plazo, una señal que el sector recibe con cierto alivio después de varios meses de presiones al alza.
Sin embargo, esa calma mensual no alcanza para compensar el encarecimiento acumulado. Entre diciembre de 2025 y septiembre de 2026, los costos ya suman un incremento del 6.28 %, una cifra muy cercana a la variación interanual de 6.42 %. Dicho de otro modo, prácticamente todo el aumento registrado en los últimos doce meses se ha concentrado en lo que va de 2026, lo que significa que los proyectos presupuestados a finales del año pasado se están ejecutando hoy con costos considerablemente más altos que los previstos originalmente.
Herramientas al alza, materiales a la baja
El desglose por grandes componentes muestra un comportamiento desigual durante septiembre. Las herramientas lideraron los aumentos del mes con una subida de 2.86 %, seguidas a distancia por las maquinarias, con un 0.37 %, y por los subcontratos, que avanzaron un modesto 0.04 %. En el otro extremo, la mano de obra se mantuvo sin variación, mientras que los materiales, el rubro que suele tener mayor peso en el presupuesto de la mayoría de las obras, retrocedieron un 0.19 %.
Este último dato merece especial atención. Aunque se trata de una reducción leve, el hecho de que los materiales hayan dejado de presionar al alza en el mes es una de las razones que explican la estabilidad del índice general, y de mantenerse en los próximos reportes podría contribuir a moderar el ritmo de encarecimiento de la construcción residencial. La estabilidad de la mano de obra, por su parte, aporta previsibilidad a los constructores, que en este componente encuentran uno de los factores más sensibles para el cumplimiento de los cronogramas.
Ascensores, combustibles y eléctricos: los subgrupos que más se movieron
Al bajar al nivel de los subgrupos, el informe identifica movimientos más marcados. Los ascensores registraron el mayor incremento mensual, con un 3.80 %, un dato relevante para los proyectos de apartamentos en altura, donde estos equipos forman parte indispensable de la obra. Les siguieron las herramientas, con el ya mencionado 2.86 %, y los combustibles, que se encarecieron un 2.31 %, un componente que impacta de forma transversal en el transporte de materiales, la operación de maquinaria pesada y la logística general de las obras.
En sentido contrario, los misceláneos eléctricos cayeron un 6.52 %, la reducción más pronunciada del periodo, y los alambres, clavos y artículos similares bajaron un 2.43 %. La ONE advierte, no obstante, que estas variaciones individuales no determinan por sí solas el resultado general del índice, ya que el peso que cada componente tiene dentro de la estructura de costos también influye en el comportamiento final. Un alza importante en un rubro de poca incidencia puede tener menos efecto que una variación moderada en un insumo de gran peso.
Diferencias según el tipo de vivienda
Uno de los aspectos más interesantes del informe es la comparación entre tipologías residenciales. En septiembre, las viviendas unifamiliares de un nivel alcanzaron el índice más elevado, con 261.30 puntos, seguidas por las unifamiliares de dos niveles, con 253.21 puntos. Las edificaciones multifamiliares de cuatro niveles se ubicaron en 245.48 puntos y las de ocho niveles o más registraron el valor más bajo, con 244.15 puntos.
Estos resultados reflejan que, en términos acumulados, los costos han crecido con mayor intensidad en la vivienda unifamiliar de menor altura que en los proyectos verticales de mayor escala. Una posible lectura es que los edificios de varios niveles permiten distribuir mejor ciertos costos y aprovechar economías de escala en la compra de insumos y en la organización del trabajo, aunque también dependen más de componentes específicos, como los ascensores, cuyo precio subió con fuerza en el último mes.
El impacto en el mercado inmobiliario
Para el sector inmobiliario, un alza superior al 6 % en los costos directos de construcción tiene implicaciones que se trasladan a toda la cadena. Los desarrolladores que vendieron unidades en planos con precios fijados hace meses enfrentan hoy márgenes más estrechos, ya que deben absorber una parte del encarecimiento que no estaba contemplado en sus proyecciones iniciales. En los nuevos lanzamientos, en cambio, la tendencia natural es incorporar estos incrementos en los precios de venta, lo que se traduce en un metro cuadrado más caro para el comprador final.
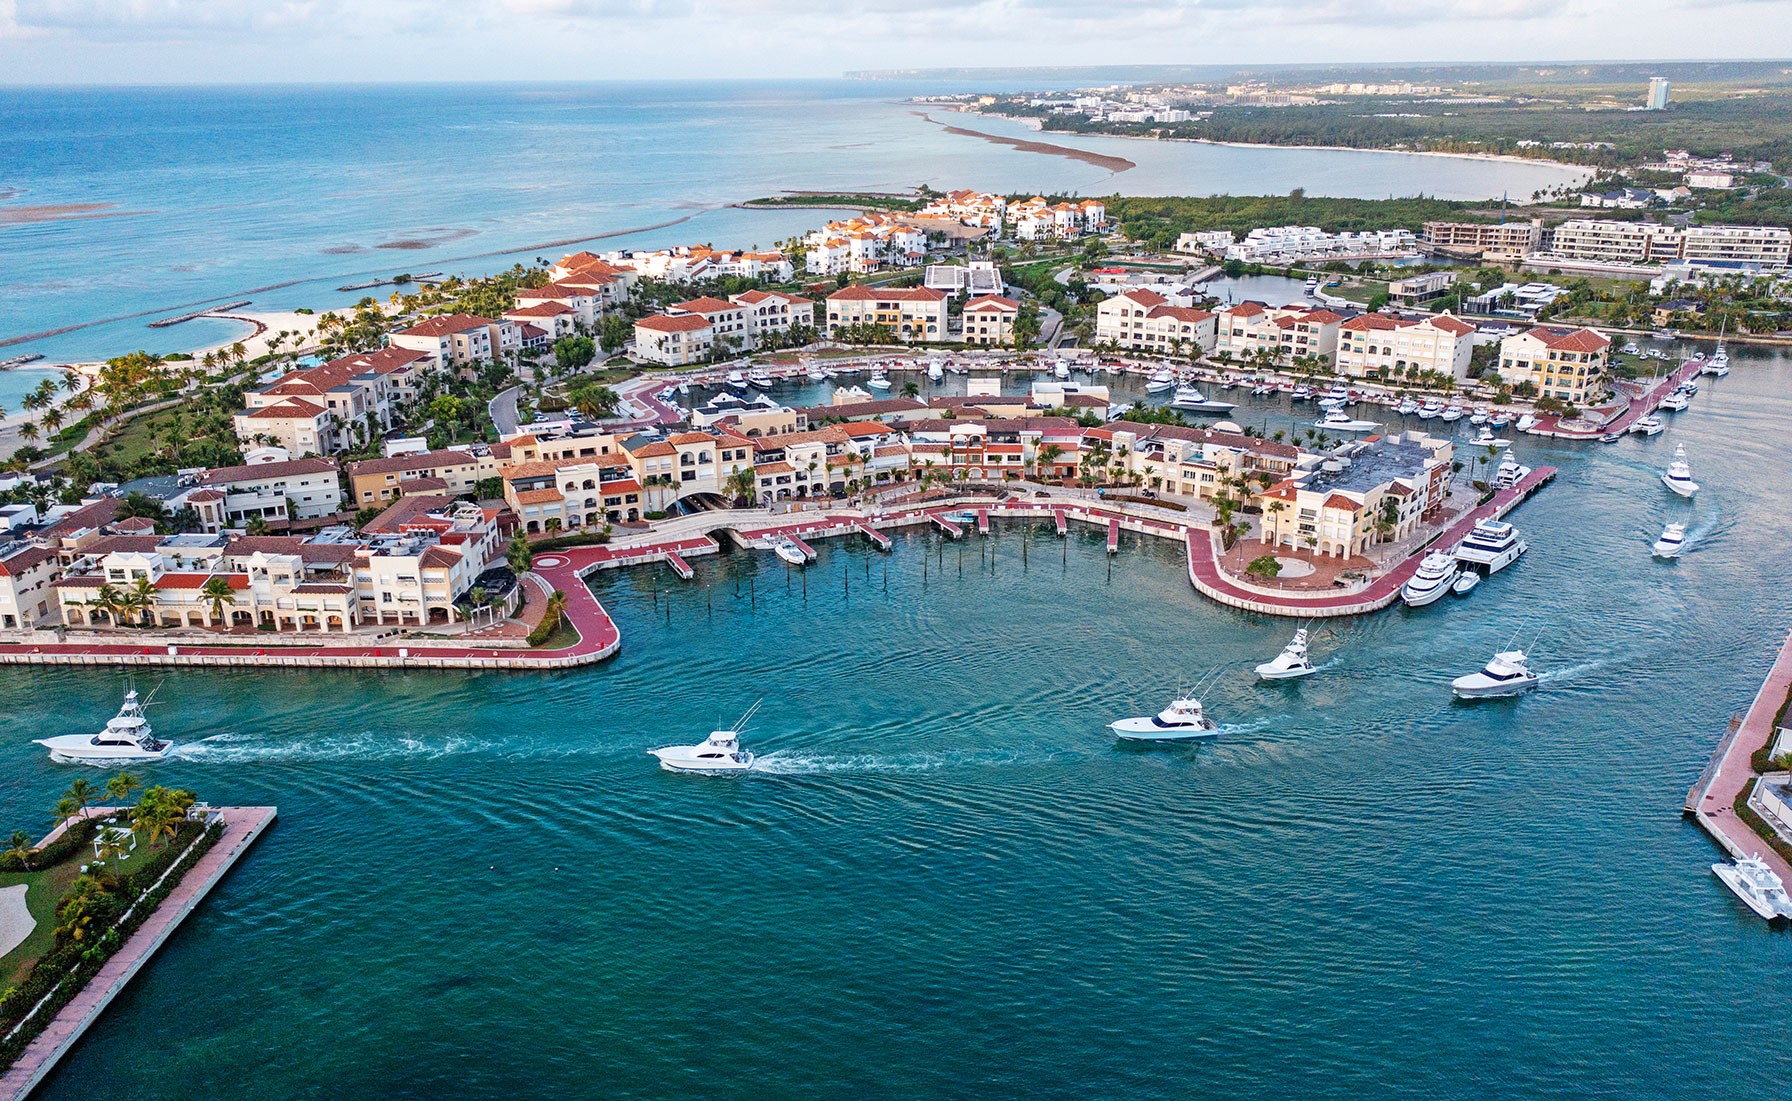
Esta dinámica afecta de manera especial a la vivienda de bajo costo, un segmento en el que los márgenes son más ajustados y en el que el poder de compra de las familias tiene menos espacio para absorber aumentos. Al mismo tiempo, los proyectos dirigidos a segmentos medios y altos, así como los desarrollos de turismo inmobiliario en zonas como Punta Cana, Bávaro, Cap Cana o la costa norte, también sienten la presión, aunque en estos casos la estructura de precios y el perfil del comprador suelen ofrecer un mayor margen de maniobra.
Lo que deben considerar compradores e inversionistas
Para quienes planean adquirir una vivienda, sobre todo en la modalidad de compra en planos, el escenario actual refuerza la importancia de revisar con detalle los contratos, en particular las cláusulas que permiten ajustar el precio en función de la variación de los costos de construcción, así como los plazos de entrega y las garantías ofrecidas por el desarrollador. Contar con asesoría profesional y verificar la trayectoria de la empresa constructora se vuelve aún más relevante en un contexto de costos al alza.
Los inversionistas, por su parte, deben incorporar este factor en sus cálculos de rentabilidad. Un aumento en los costos de construcción puede tener un doble efecto: por un lado, encarece la entrada en nuevos proyectos; por otro, tiende a revalorizar las propiedades ya construidas o en etapas avanzadas, cuyo costo de reposición es hoy más alto. Esa ecuación puede resultar favorable para quienes adquirieron unidades antes de la escalada de precios.
Qué vigilar en los próximos meses
La estabilidad observada en septiembre abre la puerta a una lectura moderadamente optimista, pero será necesario confirmar en los próximos reportes si se trata de un cambio de tendencia o de una pausa puntual. Entre los factores a seguir de cerca figuran el comportamiento de los combustibles, que inciden en casi todas las etapas de una obra, la evolución de los precios internacionales de insumos clave como el acero y el cemento, el tipo de cambio, dado que una parte importante de los materiales y equipos se importa, y la dinámica del mercado laboral en la construcción, donde la estabilidad de la mano de obra ha sido hasta ahora un factor de contención.
En un mercado donde la vivienda y la inversión inmobiliaria siguen siendo motores de la economía dominicana, el seguimiento de este indicador se vuelve imprescindible para planificar con realismo y tomar decisiones informadas. Para los constructores, ofrece una referencia para ajustar presupuestos; para los compradores, una explicación de por qué los precios siguen subiendo; y para los inversionistas, una señal sobre el valor futuro de sus activos en un sector que continúa transformando el paisaje urbano y turístico del país.
Joan G. Feliz
Director General y Editorial | InCaribe Media
Especialista en turismo, inversión, construcción y desarrollo de destinos en República Dominicana y el Caribe.