



Pocas palabras se repiten tanto en el mercado inmobiliario turístico dominicano como “CONFOTUR”. Aparece en folletos, en presentaciones de ventas, en anuncios en redes sociales y en las conversaciones entre corredores y compradores extranjeros que buscan una villa en Punta Cana, un apartamento frente al mar en Las Terrenas o una unidad en un condohotel de la costa norte. Para muchos, se ha convertido casi en un sello de calidad, en una especie de garantía de que la inversión será más rentable que cualquier otra. Sin embargo, detrás de esa palabra hay una ley con una historia, un propósito, unos requisitos y unos límites que no siempre se explican con claridad en las salas de ventas.
Entender qué es realmente la Ley CONFOTUR, qué beneficios otorga, a quién beneficia de manera directa y qué precauciones debe tomar quien invierte bajo su amparo es fundamental para tomar decisiones informadas. Y lo es todavía más en 2026, un año en que el marco fiscal dominicano ha incorporado cambios que, aunque no derogan la ley, sí modifican el contexto en el que sus beneficios se interpretan y se aplican.
El origen de una ley que transformó el mapa turístico
La Ley CONFOTUR es, en su nombre oficial, la Ley 158-01 sobre Fomento al Desarrollo Turístico, promulgada el 9 de octubre de 2001. En su origen, la norma tenía un propósito muy específico: estimular la construcción de infraestructura turística en aquellas zonas del país que no habían sido desarrolladas o cuyo crecimiento no había alcanzado el nivel esperado. A principios de siglo, el turismo dominicano estaba muy concentrado en unos pocos polos, y el Estado entendió que, para llevar inversión a regiones con potencial pero sin desarrollo, era necesario ofrecer incentivos fiscales atractivos que compensaran el riesgo de apostar por destinos todavía desconocidos.
La ley fue modificada en varias ocasiones a lo largo de los años, mediante las leyes 184-02, 318-04 y, de manera especialmente relevante, la Ley 195-13. Esta última amplió el alcance territorial del régimen a todo el territorio nacional y extendió el período de exención a quince años, contados a partir de la fecha en que concluyen los trabajos de construcción y equipamiento del proyecto. Con ese cambio, la ley dejó de ser una herramienta exclusiva para polos de escaso desarrollo y pasó a convertirse en un instrumento de promoción de la inversión turística en cualquier rincón del país, incluidos los destinos más consolidados.
Su reglamento de aplicación, contenido en el Decreto 372-14, establece los procedimientos y requisitos que deben cumplir los proyectos para acogerse a los beneficios. Con el paso del tiempo, la normativa se ha adaptado también a nuevas figuras de desarrollo, como los fideicomisos inmobiliarios, que pueden beneficiarse del régimen siempre que cuenten con la resolución correspondiente que los acredite como desarrolladores de un proyecto clasificado.
Quién administra la ley
La aplicación de la Ley 158-01 está a cargo del Consejo de Fomento Turístico, conocido por sus siglas como CONFOTUR, un organismo adscrito al Ministerio de Turismo. Su función es evaluar los proyectos que solicitan acogerse a los incentivos, clasificarlos cuando cumplen los requisitos, administrar los beneficios otorgados y supervisar que se cumplan las condiciones establecidas.
Este punto es esencial y conviene subrayarlo desde el principio: un proyecto no es “CONFOTUR” porque el promotor así lo anuncie, sino porque cuenta con una resolución de clasificación emitida por el Consejo. Esa resolución es el documento que determina qué actividades, inversiones y bienes están cubiertos por los incentivos, y es la referencia que deben consultar tanto el desarrollador como el comprador para saber exactamente qué beneficios aplican.
Qué tipos de proyectos pueden acogerse
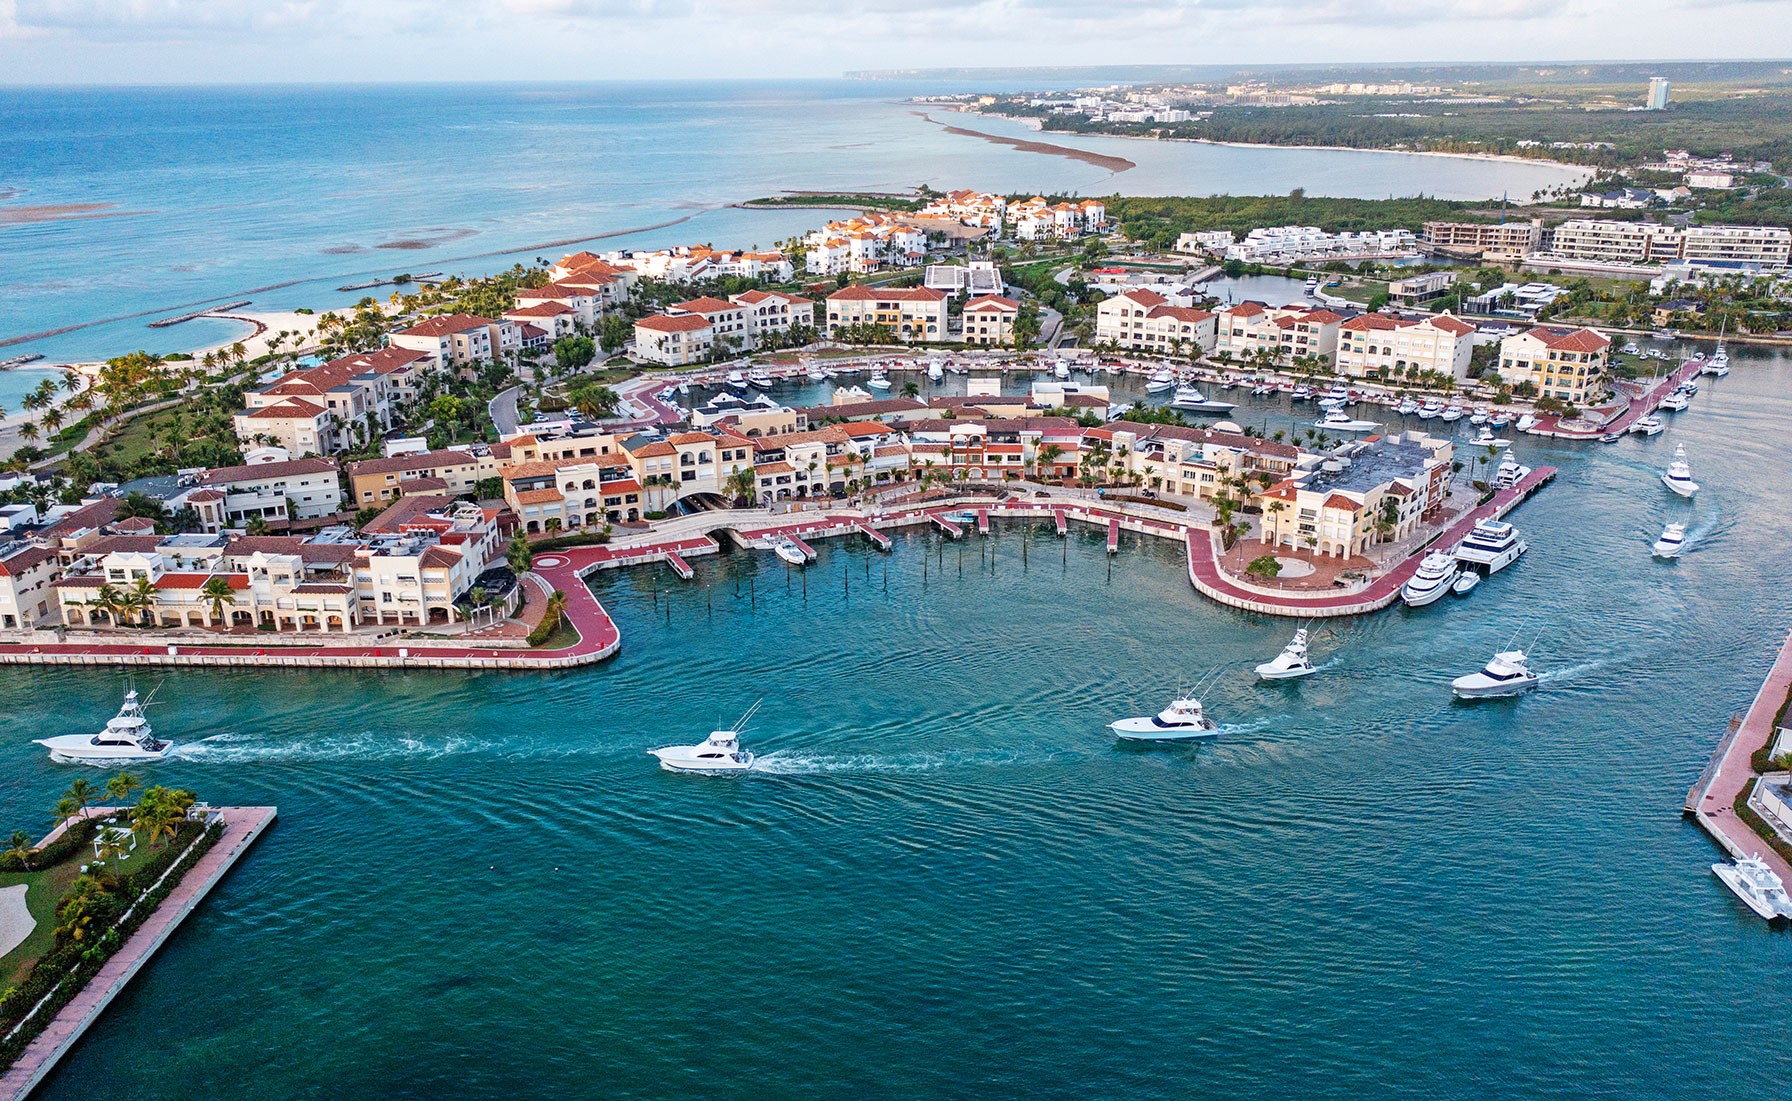
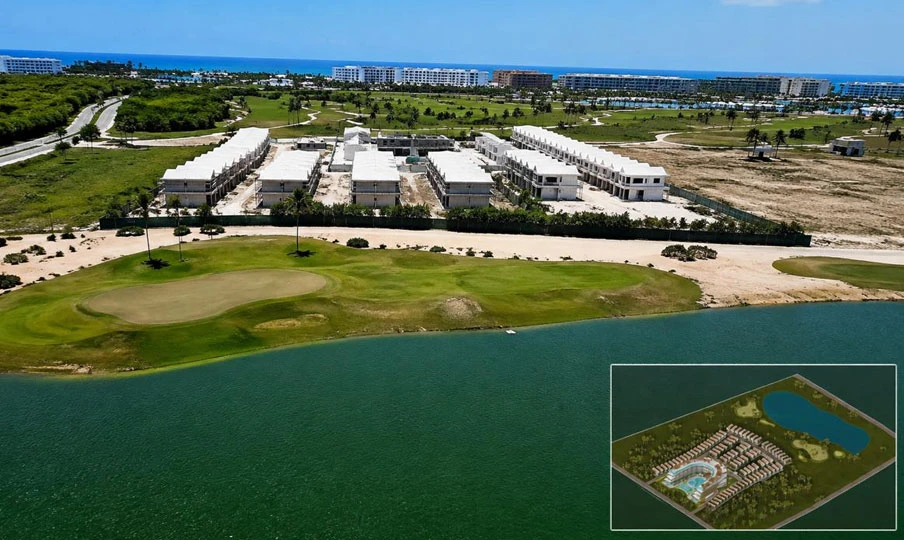
El abanico de proyectos que pueden beneficiarse de la ley es amplio y refleja la diversidad del producto turístico que hoy ofrece República Dominicana. Entre ellos se encuentran las instalaciones hoteleras, los resorts y complejos turísticos, los desarrollos inmobiliarios destinados al turismo, los campos de golf, los parques temáticos, las infraestructuras portuarias y otros emprendimientos relacionados con la oferta turística, como marinas, centros de convenciones o proyectos de entretenimiento.
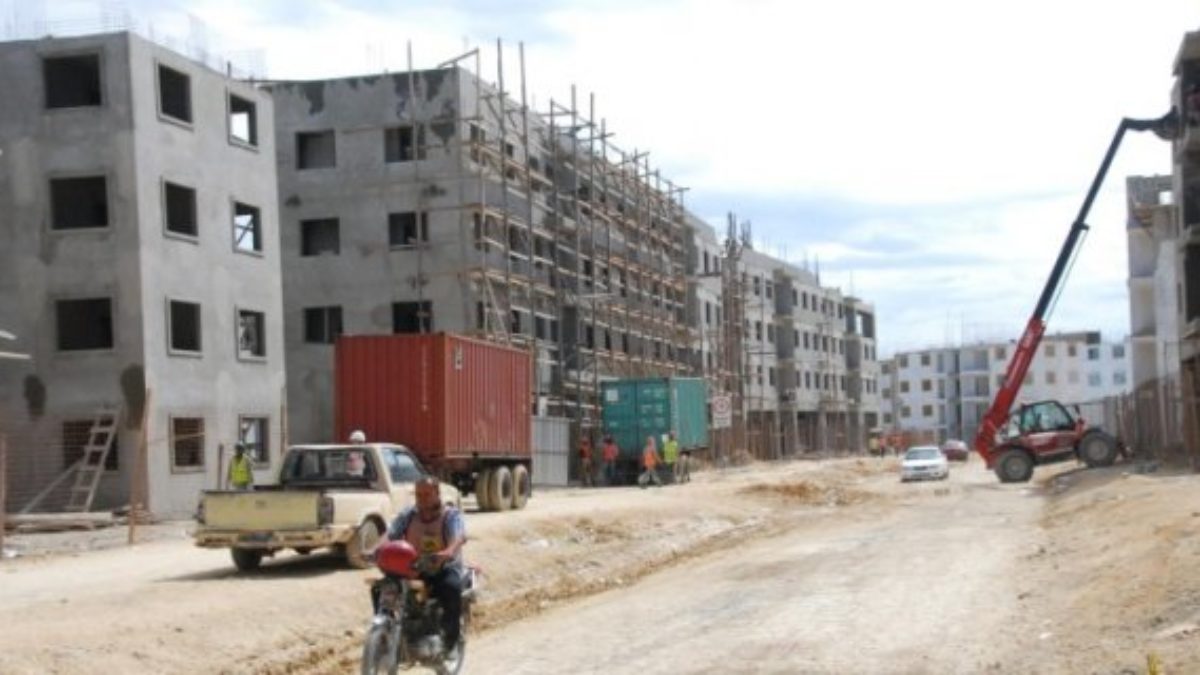
Esta amplitud explica por qué la ley se ha convertido en una pieza clave del turismo inmobiliario, ese segmento en el que el comprador adquiere una propiedad tanto para disfrutarla como para generar ingresos mediante la renta vacacional o la gestión hotelera. Buena parte de los desarrollos de villas, apartamentos turísticos y condohoteles que han surgido en el Este, en la costa norte, en Samaná y, más recientemente, en polos emergentes como Miches o el Sur del país, se han estructurado bajo este régimen.
Hay, además, un requisito que no siempre se menciona en la promoción comercial pero que es determinante: ningún proyecto puede beneficiarse de los incentivos si no cuenta con las autorizaciones ambientales correspondientes. La ley vincula así el incentivo fiscal con el cumplimiento de la normativa ambiental, un principio especialmente relevante en un país cuyo principal atractivo turístico depende de la conservación de sus playas, costas y ecosistemas.
El proceso de clasificación
Para acogerse a la ley, el desarrollador debe presentar su proyecto ante CONFOTUR con la documentación técnica, financiera y legal requerida, que incluye entre otros elementos la descripción del proyecto, sus planos, el cronograma de ejecución, la estructura financiera y los permisos correspondientes. El Consejo evalúa la propuesta y, si la considera viable y conforme con los objetivos de la ley, otorga una clasificación provisional que permite al proyecto avanzar en su desarrollo con la expectativa de recibir los beneficios.
Posteriormente, una vez cumplidos los requisitos establecidos, el proyecto puede obtener su clasificación definitiva, que es la que consolida el derecho a los incentivos. Esta diferencia entre clasificación provisional y definitiva tiene implicaciones prácticas importantes, tanto para el desarrollador como para el comprador, porque los derechos y protecciones no son exactamente iguales en una y otra etapa.
Los beneficios fiscales que ofrece
El paquete de incentivos varía según la naturaleza del proyecto y los términos específicos de su clasificación, pero en términos generales puede incluir exenciones sobre varios impuestos que, en conjunto, representan un ahorro muy significativo.
En primer lugar, la ley contempla la exención del Impuesto Sobre la Renta generado por las actividades promovidas, lo que permite que la operación turística del proyecto no tribute sobre sus beneficios durante el período de vigencia del incentivo. En segundo lugar, exonera los impuestos nacionales y municipales vinculados con la constitución de sociedades y el aumento de su capital, lo que facilita la estructuración corporativa y la entrada de nuevos socios o inversionistas.
En tercer lugar, la ley exime del impuesto de transferencia inmobiliaria aplicable a la compra de los terrenos destinados al proyecto, así como de los impuestos relacionados con la primera transferencia de las unidades inmobiliarias que forman parte del desarrollo clasificado. En cuarto lugar, contempla la exención del Impuesto sobre la Propiedad Inmobiliaria, conocido como IPI. Y en quinto lugar, exonera el ITBIS y los aranceles aplicables a determinados equipos, materiales y bienes necesarios para la construcción, el primer equipamiento, la puesta en operación o la renovación del proyecto.
La ley también prevé que las exenciones puedan ser aprovechadas por personas físicas o jurídicas que realicen inversiones directamente con los promotores o desarrolladores de los proyectos amparados, lo que amplía el universo de beneficiarios más allá del propio desarrollador.
Qué gana el desarrollador
Para el promotor de un proyecto, los beneficios de la ley son considerables. Al reducir el costo de los terrenos, de los materiales, de los equipos y de la estructuración societaria, y al eximir de impuestos los beneficios de la operación, el régimen mejora sustancialmente la viabilidad financiera de proyectos que de otra forma serían más difíciles de levantar. Esto es especialmente cierto en destinos emergentes, donde la falta de infraestructura pública, la menor conectividad y la incertidumbre sobre la demanda elevan el riesgo de la inversión.
Además, el hecho de poder ofrecer a los compradores ahorros en la transferencia y en el IPI convierte el sello CONFOTUR en una ventaja comercial frente a proyectos que no cuentan con esa clasificación, lo que se traduce en mayor velocidad de ventas y en un mejor posicionamiento en el mercado.
Qué gana el comprador o pequeño inversionista
Para quien compra una unidad en un proyecto clasificado, los beneficios más tangibles suelen ser dos. El primero es la exención del impuesto de transferencia inmobiliaria del 3 % en la primera compra de la unidad, un ahorro considerable en propiedades que con frecuencia superan los cientos de miles de dólares. El segundo es la exención del IPI durante el período de vigencia del incentivo, un impuesto anual que en condiciones normales grava el valor de los inmuebles que superan el tope exento establecido por la ley.
En una propiedad destinada a renta vacacional, la combinación de ambos beneficios mejora la rentabilidad de la inversión tanto al inicio, con un menor costo de entrada, como a lo largo de los años, con un menor costo de tenencia. Para muchos compradores extranjeros, acostumbrados a pagar impuestos sobre la propiedad elevados en sus países de origen, este último beneficio resulta especialmente atractivo.
Los matices que todo comprador debe conocer
Ahora bien, junto a los beneficios existen matices que no siempre se explican con la claridad necesaria y que pueden marcar la diferencia entre una inversión bien planificada y una expectativa frustrada.
El primero es que el beneficio principal de la ley está pensado para el desarrollador y para la actividad turística registrada, no necesariamente para el comprador individual en todos los escenarios. En el mercado, algunos corredores advierten que la publicidad tiende a exagerar el alcance de los incentivos para el comprador final, presentándolos como más amplios o duraderos de lo que realmente son.
El segundo es que la clasificación no equivale a una autorización fiscal abierta. Los incentivos están vinculados al proyecto, a las actividades, a las inversiones y a los bienes específicamente aprobados en la resolución de CONFOTUR, y su aplicación requiere trazabilidad documental y cumplimiento continuo de las condiciones establecidas. No todos los proyectos ni todas las transferencias reciben automáticamente el mismo tratamiento.
El tercero, y quizás el más importante en términos prácticos, es que el plazo de quince años comienza a contar desde la terminación de la construcción y el equipamiento del proyecto, no desde el día en que el comprador adquiere su unidad. Esto significa que quien compra en un proyecto entregado hace varios años puede disfrutar de un período de exención restante bastante menor del que imagina. Del mismo modo, la exención de transferencia aplica a la primera venta de la unidad, por lo que quien compra en el mercado de reventa normalmente no la disfruta.
El cuarto es la diferencia entre clasificación provisional y definitiva. Un proyecto que solo cuenta con clasificación provisional todavía no tiene consolidados sus beneficios, y el comprador debe valorar ese riesgo al tomar su decisión.
Por todo ello, antes de firmar cualquier contrato, lo recomendable es solicitar al desarrollador la resolución de clasificación de CONFOTUR, verificar si es provisional o definitiva, confirmar qué impuestos cubre exactamente para la unidad que se adquiere, establecer desde cuándo corre el plazo de exención y comprobar que las promesas del material comercial coinciden con lo aprobado oficialmente.
Qué cambia en 2026 con la Ley 30-26
Este año entró en vigor la Ley 30-26 sobre Medidas Pro-Crecimiento Económico, Simplificación Fiscal y Mitigación de la Crisis Internacional, una norma de alcance general que, aunque no está dirigida específicamente al turismo, toca de cerca a quienes invierten en el sector.
La nueva ley no deroga ni modifica expresamente los beneficios de la Ley 158-01. Sin embargo, incorpora al Código Tributario una regla transversal según la cual los contribuyentes pueden acogerse al régimen tributario que consideren más conveniente, pero no pueden beneficiarse simultáneamente de más de un régimen de incentivos sobre una misma actividad económica, inversión u operación. Como la ley no define con precisión qué se entiende por “misma actividad, inversión u operación”, la firma de abogados Pellerano & Herrera ha advertido en un análisis reciente que esta disposición genera un espacio de incertidumbre, especialmente en proyectos de uso mixto donde conviven distintas líneas de negocio, como hoteles, residencias, comercios y servicios.
A favor de los inversionistas juega una cláusula de la propia Ley CONFOTUR, que prohíbe establecer nuevas cargas impositivas sobre los proyectos clasificados durante su período de exención. Esta disposición podría servir para proteger los beneficios ya reconocidos frente a medidas posteriores. Además, los especialistas recuerdan el principio de especialidad, según el cual una norma especial, como la 158-01, prevalece sobre una norma general cuando ambas regulan el mismo supuesto, salvo que el legislador haya expresado claramente su intención de modificarla. Aun así, la protección deberá evaluarse caso por caso, y puede ser menos clara para proyectos que solo tienen clasificación provisional o que todavía están en proceso de estructuración.
La Ley 30-26 trae además otros cambios que interesan a cualquier propietario de inmuebles en el país. Establece una tasa única y definitiva del 10 % sobre las ganancias de capital obtenidas por personas físicas en la venta de inmuebles, con algunas exenciones vinculadas a la venta y reinversión en la vivienda habitual y para personas mayores de 65 años que transfieran su vivienda. Este régimen cobra especial relevancia en las ventas que no estén amparadas por CONFOTUR o una vez que el período de exención haya expirado.
La ley también reduce de manera gradual el impuesto aplicable al registro de hipotecas, que pasa al 1 % durante 2027 y se elimina a partir de 2028, una medida que debería abaratar el financiamiento de proyectos y de compras inmobiliarias. En cambio, el impuesto de transferencia inmobiliaria del 3 % se mantiene sin cambios, lo que refuerza el valor de comprar en un proyecto debidamente clasificado que ofrezca esa exención en la primera venta.
Un incentivo bajo la lupa
La Ley CONFOTUR no ha estado exenta de debate. En octubre de 2024, el proyecto de Ley de Modernización Fiscal presentado por el Poder Ejecutivo proponía derogar sus artículos centrales, incluidos los que establecen las exenciones y su plazo de vigencia. La propuesta generó una fuerte reacción del sector turístico y, finalmente, no prosperó.
Quienes defienden el régimen sostienen que su costo fiscal es moderado frente a los beneficios que genera. Según el informe oficial de gasto tributario, las exenciones turísticas tendrán en 2026 un costo estimado de unos RD$14,691 millones, equivalente a apenas el 3.7 % del gasto tributario total del país y al 0.17 % del producto interno bruto. Frente a esa cifra, el turismo sigue siendo uno de los principales generadores de divisas, empleos e inversión extranjera directa de la economía dominicana, y buena parte de la expansión hotelera e inmobiliaria de las últimas dos décadas se ha apoyado en este marco legal.
Quienes la critican, en cambio, argumentan que la ampliación del régimen a todo el territorio nacional diluyó su propósito original de llevar desarrollo a las zonas rezagadas, y que algunos proyectos se benefician de incentivos aun cuando se ubican en destinos ya consolidados que atraerían inversión de todos modos. Este debate seguramente reaparecerá en futuras discusiones fiscales, y cualquier cambio será seguido con atención por inversionistas locales y extranjeros.
Recomendaciones para invertir con seguridad
Para el desarrollador, el nuevo escenario exige integrar la planificación fiscal desde la fase inicial del proyecto y no después de haberlo diseñado o comercializado. Esto implica revisar la estructura corporativa y operativa, delimitar con claridad las actividades beneficiadas, separar adecuadamente las operaciones en proyectos de uso mixto, recalcular los modelos financieros contemplando escenarios en los que no se puedan combinar ciertos incentivos, revisar que las promesas de venta coincidan con la clasificación vigente y mantener un expediente de cumplimiento con facturas, contratos, permisos y registros contables que demuestren el uso correcto de los bienes exonerados.
Para el comprador, la recomendación es igualmente clara: no dar nada por sentado. Antes de invertir, conviene revisar la resolución de clasificación, confirmar si es provisional o definitiva, verificar los años de exención restantes, entender qué impuestos cubre en su caso particular, considerar el tratamiento fiscal de una eventual reventa bajo las nuevas reglas de ganancias de capital y, sobre todo, contar con la asesoría de un abogado especializado en derecho inmobiliario y tributario que revise la documentación con independencia del desarrollador y del corredor.
Una herramienta poderosa, si se usa bien
La Ley CONFOTUR sigue siendo uno de los mayores atractivos que ofrece República Dominicana a quien desea invertir en turismo y en bienes raíces turísticos. Bien aprovechada, puede marcar una diferencia real en la rentabilidad de un proyecto o de una propiedad, y ha sido, sin duda, uno de los motores que han convertido al país en el principal destino turístico del Caribe.
Pero no es un sello mágico. Su valor depende de que el proyecto esté debidamente clasificado, de que el inversionista entienda qué cubre y por cuánto tiempo, y de que la inversión se estructure desde el principio con información precisa y asesoría especializada, sobre todo ahora que la Ley 30-26 agrega nuevas variables que todavía deberán ser precisadas por la Dirección General de Impuestos Internos, el Ministerio de Turismo y, eventualmente, los tribunales. En InCaribe Media seguiremos de cerca esa reglamentación y los criterios que emitan las autoridades, porque de ellos dependerá en buena medida la confianza de quienes eligen a República Dominicana para invertir.
Joan G. Feliz
Director General y Editorial | InCaribe Media
Especialista en turismo, inversión, construcción y desarrollo de destinos en República Dominicana y el Caribe.