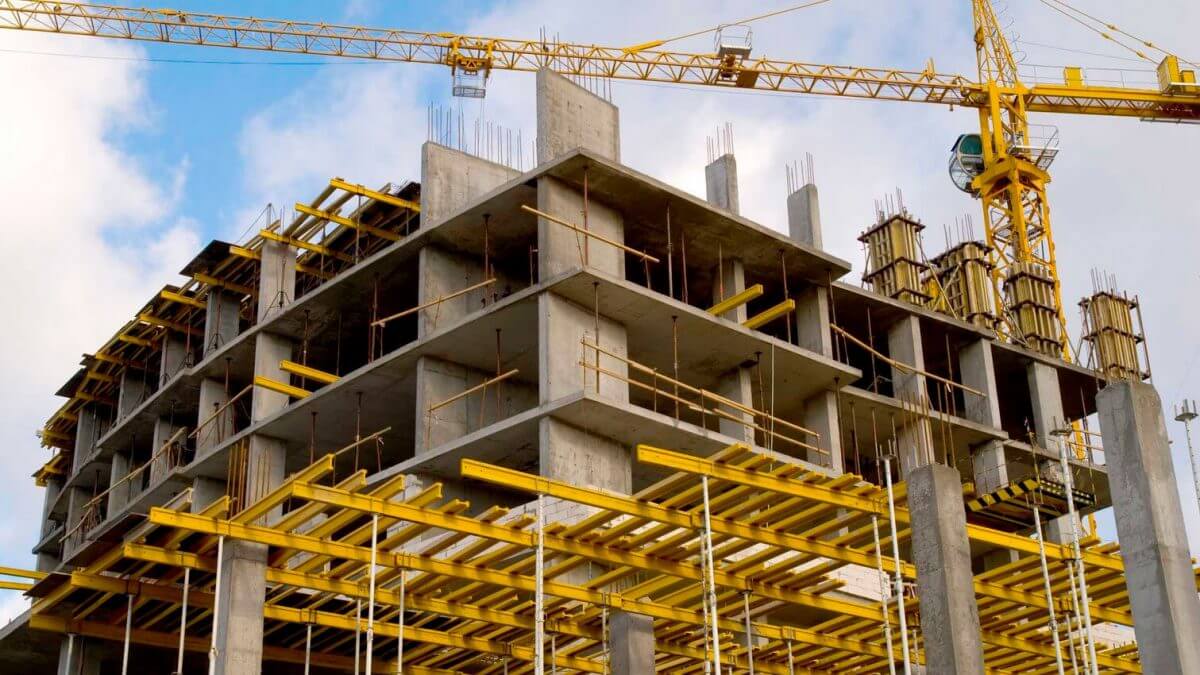




Basta recorrer cualquier feria inmobiliaria, abrir las redes sociales o pasar frente a una valla en la autopista hacia Punta Cana para comprobarlo: en República Dominicana, buena parte de las viviendas y apartamentos turísticos se venden antes de que exista una sola pared. Comprar en planos se ha convertido en la puerta de entrada al mercado para miles de familias dominicanas, para la diáspora que quiere asegurar su casa en el país y para inversionistas extranjeros que ven en nuestros polos turísticos una oportunidad de renta y plusvalía.
La fórmula tiene una lógica clara. El desarrollador consigue financiamiento temprano a través de las cuotas de los compradores, y el comprador accede a un precio que difícilmente encontrará cuando el edificio esté terminado. Pero esa misma lógica descansa sobre una promesa: la de que, dentro de dos o tres años, el apartamento que hoy solo existe en un render será entregado tal como se ofreció, en la fecha pactada y con un título de propiedad a nombre de quien lo pagó.
Cuando esa promesa se cumple, comprar en planos es una de las mejores decisiones patrimoniales que se pueden tomar. Cuando no se cumple, puede convertirse en años de angustia, litigios y dinero inmovilizado. La diferencia entre un escenario y otro rara vez depende de la suerte; casi siempre depende de lo que el comprador revisó, exigió y firmó antes de entregar el primer depósito. Este artículo recorre, paso a paso, las ventajas reales de esta modalidad, los riesgos que conviene conocer y las herramientas legales que existen en el país para protegerse.
Por qué tantos eligen comprar en planos
La ventaja más evidente es el precio. Los proyectos suelen lanzarse con una lista de precios de preventa que va subiendo por etapas a medida que avanza la obra y se agotan las unidades. Quien entra en la primera fase compra, en la práctica, a un valor inferior al que tendrá el mismo inmueble el día de la entrega, y esa diferencia representa una plusvalía que se gana sin haber vivido ni alquilado todavía la propiedad.
La segunda ventaja es financiera. En lugar de reunir el valor completo de un apartamento terminado, el comprador separa con un depósito inicial y luego paga cuotas durante el período de construcción, normalmente hasta completar entre el 20 % y el 40 % del precio. El saldo restante se paga contra entrega, ya sea con recursos propios o mediante un préstamo hipotecario. Para una familia asalariada o para un dominicano que trabaja en el exterior, esa posibilidad de ahorrar mientras se construye es lo que hace viable la compra.
Hay además ventajas menos visibles pero igual de valiosas. Comprar temprano permite elegir la mejor ubicación dentro del proyecto, ya sea el piso, la vista al mar, la orientación o la cercanía a las áreas comunes. En algunos desarrollos también es posible personalizar terminaciones o distribuciones antes de que la obra llegue a esa etapa. Y en el segmento turístico, quien adquiere en un proyecto acogido a los incentivos de la Ley 158-01 de Fomento al Desarrollo Turístico puede beneficiarse de exenciones fiscales que mejoran la rentabilidad de la inversión, siempre que el proyecto tenga su clasificación vigente ante CONFOTUR.
Finalmente, la vivienda nueva llega con instalaciones modernas, menores costos de mantenimiento en los primeros años y, por lo general, con amenidades que hoy el mercado de alquiler valora mucho: piscina, gimnasio, seguridad, áreas de trabajo y espacios pensados para la renta vacacional.
Los riesgos que no aparecen en el render
El riesgo más frecuente es el retraso. Una obra depende de permisos, de la disponibilidad de materiales, del flujo de ventas, del clima y de la capacidad financiera del promotor, y cualquiera de esos factores puede mover la fecha de entrega meses o incluso años. Para quien planeaba mudarse, dejar de pagar alquiler o empezar a recibir ingresos por renta, cada mes de atraso tiene un costo concreto.
El segundo riesgo es que lo entregado no coincida con lo prometido. Metrajes menores a los anunciados, terminaciones de menor calidad, amenidades que desaparecen del proyecto o cambios en la distribución son reclamos habituales. Muchas veces el problema no es mala fe, sino que el contrato nunca describió con precisión lo que se estaba comprando, y el folleto de ventas no obliga a nadie.
El tercer riesgo es más serio: que el desarrollador no tenga la capacidad o la legitimidad para hacer lo que ofrece. Un promotor puede quedarse sin financiamiento a mitad de obra, entrar en conflicto con sus socios o con el dueño del terreno, o simplemente desaparecer con el dinero de los compradores. En los últimos años, la prensa dominicana ha documentado casos de supuestas estafas con empresas de fachada que vendían proyectos inexistentes o unidades que no les pertenecían.
Hay un punto estructural que pocos compradores conocen. Especialistas en derecho inmobiliario han advertido que una gran parte de los desarrolladores que venden en planos no son todavía los dueños registrales del terreno donde van a construir, sino que tienen un contrato de promesa de venta con el titular. A su vez, el comprador firma otra promesa de venta con el desarrollador. El resultado es una cadena de contratos privados que el Registro de Títulos no ve, y en la que ninguno de los eslabones posteriores al propietario original tiene protección frente a terceros si algo sale mal.
A estos riesgos se suman otros más cotidianos: cláusulas que permiten al desarrollador aumentar el precio durante la obra, penalidades desproporcionadas si el comprador se atrasa en una cuota mientras el promotor no asume ninguna por sus propios incumplimientos, y la demora en recibir el título individual de propiedad una vez entregado el apartamento, que puede afectar la posibilidad de obtener un préstamo hipotecario o de revender.
El fideicomiso inmobiliario: qué es y qué protege la Ley 189-11
La herramienta que más ha transformado la venta en planos en el país es el fideicomiso inmobiliario, regulado por la Ley 189-11 para el Desarrollo del Mercado Hipotecario y el Fideicomiso en la República Dominicana, promulgada en 2011. Su lógica es sencilla de explicar: el dueño del terreno, el desarrollador o ambos (los fideicomitentes) transfieren el terreno y los recursos del proyecto a una entidad fiduciaria, que los administra como un patrimonio separado y con un propósito definido, que es construir el proyecto y entregar las unidades a quienes las compraron (los fideicomisarios o beneficiarios).
La clave está en la palabra separado. El patrimonio del fideicomiso no pertenece ni a la fiduciaria ni al desarrollador, y por tanto no puede ser perseguido por los acreedores personales de ninguno de ellos. Si el promotor enfrenta deudas en otros negocios, el terreno y el dinero aportados al fideicomiso deben seguir destinados al proyecto. Además, cuando el bien fideicomitido es un inmueble, la transferencia se inscribe en el Registro de Títulos, de modo que el certificado de título debe figurar a nombre de la fiduciaria en su calidad de administradora de ese fideicomiso específico. Eso permite al comprador verificar en el registro que el terreno realmente está dentro de la estructura.
En la práctica, un fideicomiso bien estructurado ofrece al comprador varias capas de protección. Los pagos se depositan en cuentas del fideicomiso y no en cuentas personales del promotor ni de un agente. Los desembolsos para la obra suelen liberarse contra avances de construcción verificados, en muchos casos por un supervisor independiente. Y el contrato de fideicomiso establece qué ocurre si el proyecto no alcanza el punto de equilibrio de ventas o si se detiene, incluyendo la posibilidad de devolver los aportes o de sustituir al desarrollador.
Ahora bien, conviene desmontar un mito: el fideicomiso no es una garantía de que el proyecto se terminará ni de que será rentable. La fiduciaria administra y ejecuta las instrucciones del contrato; no es una aseguradora ni una constructora. Su nivel de protección depende de cómo se redactó el acto constitutivo, de qué controles se pactaron sobre los fondos y de la seriedad de la entidad que lo administra. Por eso, más que preguntar si el proyecto tiene fideicomiso, el comprador debe preguntar qué fideicomiso tiene y cómo funciona.
Antes de firmar, vale la pena solicitar y revisar con un abogado lo siguiente:
- La identidad de la fiduciaria y su condición de entidad debidamente constituida y registrada; en el caso de fideicomisos de oferta pública, su supervisión por la Superintendencia del Mercado de Valores.
- El acto constitutivo del fideicomiso y su inscripción, junto con el certificado de título del terreno a nombre de la fiduciaria.
- Las reglas de desembolso: si los fondos se liberan contra avance de obra y quién certifica ese avance.
- El punto de equilibrio y lo que sucede con el dinero del comprador si el proyecto no arranca o se paraliza.
- La cuenta exacta donde se deben hacer los pagos, para no depositar jamás fuera de ella.
La misma ley creó además incentivos para los fideicomisos destinados a viviendas de bajo costo, una figura que ha impulsado buena parte de la oferta para la clase media y que permite a los compradores calificados acceder a beneficios fiscales adicionales.
Cómo investigar al desarrollador antes de entregar un peso
La debida diligencia comienza por el terreno. El comprador, o su abogado, debe solicitar en el Registro de Títulos una certificación del estado jurídico del inmueble, que muestra quién es el propietario registral, si el terreno tiene hipotecas, embargos u otras cargas, y si existen anotaciones que puedan afectar el proyecto. Si el titular no es el desarrollador ni la fiduciaria, hay que preguntar de inmediato qué vínculo jurídico existe con el dueño y si ese contrato está inscrito. Bajo la Ley 108-05 de Registro Inmobiliario, lo que no está inscrito no puede oponerse a terceros, y esa es precisamente la protección que el comprador necesita.
El segundo paso es revisar los permisos. Un proyecto serio debe poder mostrar su licencia de construcción, que hoy emite el Ministerio de Vivienda, Hábitat y Edificaciones (MIVHED), la no objeción de uso de suelo del ayuntamiento correspondiente y, según la escala y la ubicación, la autorización ambiental del Ministerio de Medio Ambiente. En los proyectos turísticos, además, el Ministerio de Turismo debe haber otorgado su no objeción, y si se ofrecen beneficios de la Ley 158-01, la resolución de clasificación de CONFOTUR. Un desarrollador que vende sin licencia, o que responde con evasivas cuando se le piden estos documentos, está enviando una señal que no conviene ignorar.
El tercer paso es conocer a la empresa. Se puede verificar que la sociedad esté inscrita en el Registro Mercantil de la Cámara de Comercio y que tenga RNC activo en la DGII, identificar a sus accionistas y gerentes, y averiguar si es miembro de gremios como la Asociación Dominicana de Constructores y Promotores de Viviendas (ACOPROVI), que exige ciertos estándares a sus afiliados. También es útil buscar en la prensa y en Pro Consumidor si existen reclamos o litigios en su contra.
Pero la prueba más reveladora sigue siendo la historia. ¿Cuántos proyectos ha entregado este desarrollador? ¿Los entregó a tiempo? ¿Sus compradores recibieron sus títulos individuales? Visitar un proyecto terminado de la misma empresa y conversar con los propietarios vale más que cualquier presentación comercial. Si se trata de un promotor nuevo, no necesariamente es una mala señal, pero entonces el fideicomiso, los controles sobre los fondos y la calidad del contrato pasan a ser todavía más importantes.
Por último, conviene verificar a quien vende. El agente o la inmobiliaria que intermedia debe ser una empresa identificable, con oficina, trayectoria y autorización del desarrollador para comercializar el proyecto. Nunca se debe entregar dinero en efectivo ni hacer transferencias a cuentas personales de vendedores; todo pago debe ir a la cuenta del fideicomiso o de la empresa titular del proyecto, y contra recibo formal.
Lo que debe decir el contrato
En la venta en planos, el documento que se firma casi nunca es una compraventa definitiva, sino una promesa de venta, un contrato de opción o, cuando hay fideicomiso, un contrato de adhesión al fideicomiso. Su nombre importa menos que su contenido, porque es lo único que obligará al desarrollador cuando surja una diferencia. El folleto, el render y lo que dijo el vendedor en la sala de ventas no tienen el mismo peso si no quedaron por escrito. Un buen contrato debería contener, como mínimo, estos elementos:
- Identificación precisa de la unidad. Número de apartamento, nivel, metraje en metros cuadrados indicando si incluye balcones y áreas comunes, parqueos asignados y planos anexos firmados por ambas partes.
- Memoria descriptiva o especificaciones técnicas. Pisos, ventanas, cocina, baños, climatización, ascensores y amenidades del proyecto, para que la calidad prometida sea exigible.
- Precio y moneda. El precio total, la moneda en que se paga y, sobre todo, si existe o no una cláusula de ajuste o incremento de precio. Si la hay, debe estar limitada y vinculada a indicadores objetivos, no a la sola voluntad del desarrollador.
- Calendario de pagos. Montos, fechas, la cuenta exacta donde se depositan y qué ocurre si el comprador se atrasa, con penalidades razonables y un plazo de gracia.
- Fecha de entrega cierta. No una referencia vaga como «aproximadamente en 24 meses», sino una fecha concreta, con un período de tolerancia definido y causas de prórroga limitadas y justificadas.
- Penalidad por retraso del desarrollador. Una cláusula penal que compense al comprador por cada mes de atraso, en espejo con las penalidades que se le aplican a él.
- Derecho de rescisión y devolución. En qué casos el comprador puede retirarse, cuánto se le devuelve, en qué plazo y si se reconocen intereses.
- Titulación. El compromiso de realizar el deslinde, constituir el régimen de condominio conforme a la Ley 5038 y entregar el certificado de título individual en un plazo determinado.
- Cesión. Si el comprador puede ceder o revender su posición contractual antes de la entrega, y con qué costo.
- Garantías posteriores a la entrega. Responsabilidad por vicios ocultos y defectos de construcción, y el procedimiento para reclamarlos.
- Solución de conflictos. Si las diferencias se resolverán ante los tribunales ordinarios o mediante arbitraje, y en qué jurisdicción.
Una recomendación adicional, que cada vez cobra más sentido: pedir que el contrato incluya el compromiso del desarrollador, y en su caso del titular del terreno, de consentir la inscripción provisional de la promesa de venta en el Registro de Títulos, una herramienta que se explica más adelante.
Ningún comprador debería firmar sin que un abogado independiente, es decir, uno que no trabaje para el desarrollador ni para la inmobiliaria, haya revisado el documento. Los contratos de adhesión se presentan como no negociables, pero en la práctica muchos desarrolladores aceptan ajustes razonables cuando el comprador los solicita con fundamento.
Qué pasa si la obra se retrasa
Lo primero es leer el contrato con calma, porque ahí estará la respuesta inicial. Hay que identificar la fecha de entrega pactada, el período de tolerancia y las causas de prórroga que el desarrollador puede invocar. Muchos contratos excluyen de la responsabilidad del promotor los casos de fuerza mayor, como desastres naturales o decisiones de autoridad, pero un retraso causado por falta de ventas, problemas de financiamiento o mala gestión no suele encajar en esa categoría.
Si el plazo y su tolerancia ya vencieron, el camino debe documentarse desde el inicio. Lo recomendable es solicitar por escrito al desarrollador un informe del avance de la obra y una nueva fecha de entrega comprometida. Si la respuesta no satisface, el siguiente paso, con la asistencia de un abogado, es la puesta en mora formal mediante acto de alguacil, que deja constancia del incumplimiento y es el punto de partida para reclamar daños y perjuicios.
A partir de ahí, el Código Civil dominicano ofrece al comprador dos grandes opciones frente al incumplimiento de la otra parte. Puede exigir el cumplimiento del contrato, es decir, la entrega del inmueble, junto con la indemnización por los perjuicios que le haya causado el atraso, o puede pedir la resolución del contrato con la devolución de lo pagado y la reparación correspondiente. Si el contrato contiene una cláusula penal por retraso, esa penalidad sirve como compensación pactada de antemano y simplifica la reclamación.
Antes de llegar a los tribunales existen vías intermedias. Pro Consumidor, amparado en la Ley 358-05 de Protección de los Derechos del Consumidor, recibe quejas de compradores de vivienda y puede promover conciliaciones con los desarrolladores. Si el contrato contempla arbitraje, la controversia se llevará ante el centro arbitral designado. Y cuando el proyecto opera bajo fideicomiso, el comprador puede dirigirse a la fiduciaria para conocer el estado de los fondos, el avance certificado de la obra y los mecanismos previstos en el acto constitutivo para proyectos detenidos.
Hay un error que conviene evitar: suspender los pagos por cuenta propia sin asesoría legal. Aunque parezca la reacción lógica ante un desarrollador incumplidor, dejar de pagar puede colocar al comprador en falta frente a su propio contrato y debilitar su posición. Cualquier suspensión debe estar respaldada por el contrato o por una estrategia jurídica clara.
También es útil actuar en conjunto. Cuando el retraso afecta a todo un proyecto, los compradores que se organizan, comparten información y se hacen representar de manera coordinada suelen obtener respuestas más rápidas y mejores acuerdos que quienes reclaman de forma aislada.
Una protección registral que pocos usan
Desde diciembre de 2025 está vigente la Disposición Técnica DNRT-DT-2025-001 de la Dirección Nacional de Registro de Títulos, sobre anotaciones preventivas, inscripciones provisionales y anotaciones informativas. Entre otras cosas, esta disposición permite inscribir de manera provisional, ante el Registro de Títulos, los derechos que surgen de contratos válidamente celebrados sobre un inmueble, como la promesa de venta entre el dueño del terreno y el desarrollador, o la promesa entre el desarrollador y el comprador final. Una vez cumplidas las condiciones del contrato, esa inscripción provisional puede convertirse en definitiva.
Para el comprador en planos, esto significa que su derecho deja de ser un simple papel privado y pasa a ser visible y oponible frente a terceros desde el momento de la firma. Si el terreno se vende a otra persona, se hipoteca o se embarga, la inscripción previa juega a favor de quien la hizo. La condición es que el titular registral consienta expresamente la inscripción, y ahí radica el motivo por el cual la herramienta todavía se usa poco: exige una transparencia que no todos los actores del mercado están dispuestos a asumir. Precisamente por eso, incluir en el contrato la obligación de consentir esa inscripción es una forma práctica de separar a los desarrolladores que no tienen nada que ocultar de los que sí.
El marco legal también se mueve. En el Congreso Nacional se ha tramitado un proyecto de ley que regula la intermediación inmobiliaria y la publicidad engañosa, que contempla, entre otros aspectos, una licencia obligatoria para quienes se dedican a la intermediación y un registro adscrito al MIVHED, con la intención de frenar las estafas y profesionalizar el sector. Mientras esa normativa no esté plenamente vigente, la protección del comprador seguirá dependiendo, en buena medida, de su propia diligencia.
Comprar con entusiasmo, firmar con cabeza
Comprar en planos no es una apuesta, siempre que se haga con información. República Dominicana vive uno de los ciclos de desarrollo inmobiliario y turístico más dinámicos de su historia, y la gran mayoría de los proyectos que hoy se levantan en Santo Domingo, Punta Cana, Cap Cana, Las Terrenas, Puerto Plata o Juan Dolio son desarrollados por empresas serias que entienden que la confianza del comprador es su principal activo. El objetivo de una buena debida diligencia no es desconfiar de todos, sino identificar con claridad a quién sí se le puede confiar el ahorro de una familia.
La fórmula, en resumen, cabe en pocas palabras: verificar el terreno y los permisos, conocer la historia del desarrollador, preferir proyectos con un fideicomiso bien estructurado, pagar siempre a la cuenta correcta, firmar un contrato que diga con precisión qué se compra y cuándo se entrega, y apoyarse en un abogado independiente desde el primer día.
En InCaribe Media seguimos de cerca la evolución del mercado inmobiliario y de los proyectos turísticos del país, así como los cambios normativos que afectan a compradores e inversionistas, porque estamos convencidos de que un mercado mejor informado es también un mercado más sano, más competitivo y más atractivo para la inversión.
Este artículo tiene carácter informativo y no sustituye la asesoría legal personalizada. Antes de firmar cualquier contrato de compra en planos, consulte con un abogado especializado en derecho inmobiliario.
Joan G. Feliz
Director General y Editorial | InCaribe Media Especialista en turismo, inversión, construcción y desarrollo de destinos en República Dominicana y el Caribe.