



Un artículo corto con un impacto que aún no se dimensiona
En la mayoría de los debates legislativos, los artículos más importantes suelen ser los más largos.
Esta vez ocurrió lo contrario.
En la reciente aprobación de la Ley 30-26, promulgada por el presidente Luis Abinader el 18 de junio de 2026, el sector turístico e inmobiliario puso la atención en los cambios más visibles: ajustes en impuestos sobre ganancias de capital y una reducción progresiva de cargas vinculadas a hipotecas.
Sin embargo, el verdadero punto de inflexión no estuvo en esos titulares.
Estuvo en una disposición breve, casi discreta, contenida en el artículo inicial de la ley.
Un texto de apenas dos frases que introduce una modificación al Código Tributario con una idea simple en apariencia, pero compleja en sus efectos: los contribuyentes pueden elegir el régimen fiscal que prefieran, pero no pueden beneficiarse simultáneamente de más de un esquema de incentivos para una misma actividad económica.
La frase no menciona sectores. No menciona programas. No menciona Confotur ni zonas francas.
Pero el alcance potencial es mucho más amplio que su redacción.
El modelo de incentivos entra en una nueva etapa
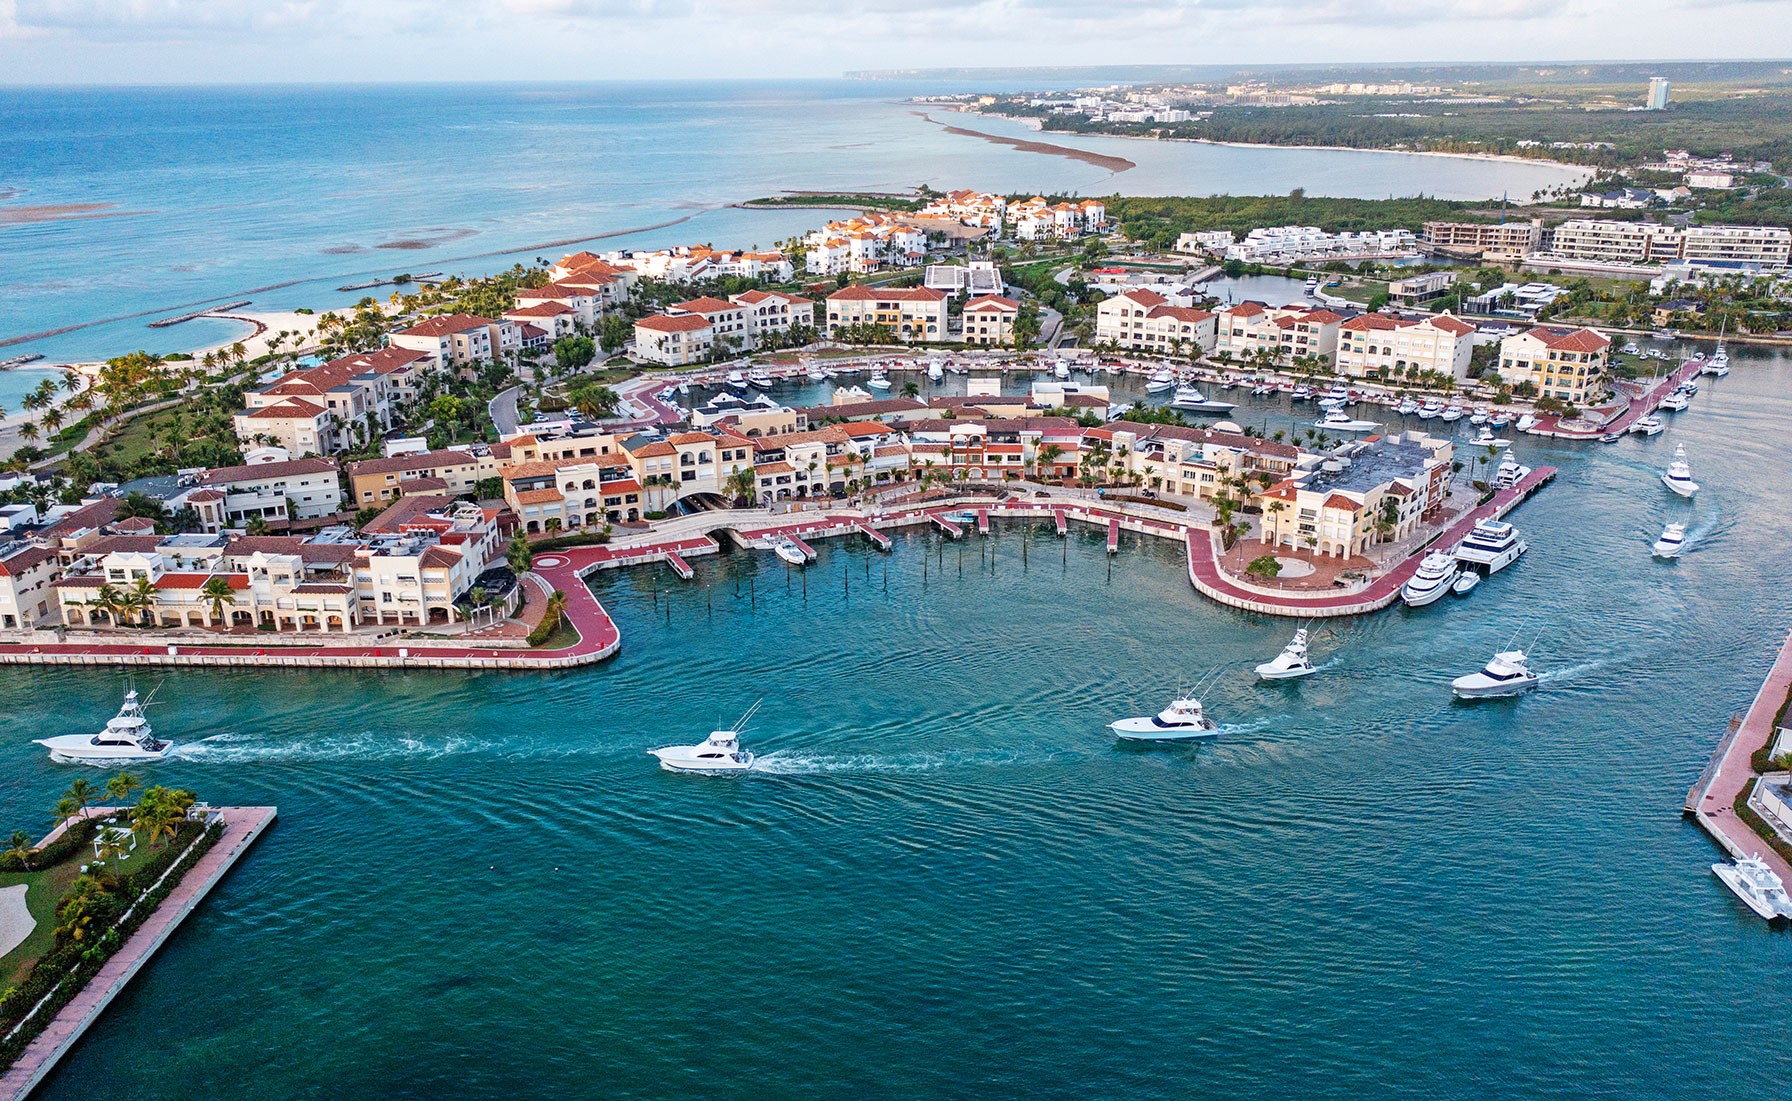
Durante más de dos décadas, el crecimiento del turismo y del mercado inmobiliario en República Dominicana ha estado fuertemente apoyado en regímenes especiales de incentivos fiscales.
El más importante de ellos es la Ley 158-01 de Fomento al Desarrollo Turístico (Confotur), que ha sido una de las principales herramientas para atraer inversión extranjera al país.
Este régimen ha permitido la exención de impuestos clave como el Impuesto sobre la Renta por períodos determinados, impuestos a la propiedad, cargas de transferencia inmobiliaria en etapas iniciales, además de beneficios en la importación de materiales para la construcción de proyectos turísticos.
En la práctica, Confotur se ha convertido en uno de los pilares del crecimiento del sector inmobiliario turístico dominicano.
Y sobre ese mismo ecosistema aparece ahora una nueva regla general que introduce un principio distinto: la no acumulación de beneficios fiscales.
Turismo y bienes raíces: el corazón de la inversión extranjera
Para entender la magnitud del tema, hay que mirar los números más recientes de la economía dominicana.
De acuerdo con datos del Banco Central de la República Dominicana, la inversión extranjera directa alcanzó en 2025 su nivel más alto histórico, superando los cinco mil millones de dólares.
Dentro de esa cifra, dos sectores destacan de forma clara: el turismo y el mercado inmobiliario.
El turismo concentró más de una cuarta parte de los flujos de inversión extranjera, mientras que el sector inmobiliario representó una porción significativa adicional.
En conjunto, ambos sectores explican aproximadamente cuatro de cada diez dólares de inversión extranjera que llegan al país.
No se trata solo de estadísticas macroeconómicas. Se trata de la estructura real del modelo de crecimiento dominicano en la última década.
Un modelo donde el turismo no solo genera visitantes, sino también inversión inmobiliaria, desarrollo urbano y expansión de infraestructura.
Un sector que ya venía ajustándose
Antes de la aprobación de la nueva ley, el sector ya mostraba señales mixtas.
Mientras el mercado inmobiliario vinculado al turismo mantenía dinamismo, otros indicadores de la economía real mostraban desaceleración en la construcción, influenciada por factores globales y ajustes en políticas financieras.
Al mismo tiempo, las actividades inmobiliarias y de alquiler continuaban creciendo, reflejando una transformación del sector hacia modelos más basados en rentas, operación hotelera y uso mixto de propiedades.
En ese contexto, cualquier cambio en el esquema de incentivos fiscales no se interpreta como una medida aislada, sino como una variable que impacta directamente la planificación de nuevos proyectos.
El punto crítico: la acumulación de beneficios fiscales
El elemento central de la nueva disposición legal no es la creación de un nuevo impuesto, sino la limitación de una práctica común en la estructuración de proyectos.
Durante años, algunos desarrolladores han operado dentro de esquemas donde distintos beneficios fiscales podían coexistir en un mismo proyecto, dependiendo de su estructura jurídica, tipo de operación o fase de desarrollo.
La nueva regla introduce un principio general: una misma actividad económica no debería beneficiarse simultáneamente de múltiples regímenes de incentivos.
Aunque el texto no menciona nombres específicos, el mercado interpreta de inmediato su posible interacción con regímenes existentes como Confotur.
El vacío que genera incertidumbre
Uno de los puntos más sensibles de esta reforma es lo que no dice.
El texto no define con precisión qué debe entenderse por “misma actividad económica” ni establece criterios técnicos para determinar cuándo dos beneficios fiscales entran en conflicto dentro de un mismo proyecto.
Tampoco establece un mecanismo previo de validación que permita a los inversionistas conocer con certeza cómo será aplicada la norma en proyectos complejos.
Esa falta de definición traslada el peso de la interpretación a futuras regulaciones administrativas y a la Dirección General de Impuestos Internos.
En otras palabras, la ley establece el principio, pero no el detalle operativo.
El rol de Confotur en el nuevo escenario
La Ley 158-01 contiene una protección importante para proyectos ya aprobados, al establecer que no pueden imponerse nuevas cargas fiscales durante su período de exención.
Sin embargo, esa protección no es igual para todos los casos.
Los proyectos en fase de evaluación, estructuración o solicitud de beneficios podrían enfrentar un entorno más incierto, dependiendo de cómo se interprete la compatibilidad entre distintos regímenes.
Esto introduce una variable importante en la toma de decisiones de inversión: el riesgo regulatorio.
Tres escenarios que el mercado ya está analizando
En el sector inmobiliario turístico se comienzan a identificar al menos tres escenarios potenciales de interpretación:
El primero está relacionado con desarrollos que ya operan bajo Confotur y que podrían estar utilizando otros mecanismos fiscales complementarios dentro de su estructura financiera.
El segundo tiene que ver con la interacción entre los beneficios de exención del impuesto sobre la renta y nuevos incentivos como la depreciación acelerada de activos productivos introducida por la misma ley.
El tercero, quizás el más complejo, involucra proyectos de uso mixto, como condohoteles o desarrollos residenciales con operación hotelera, donde coexisten actividades de naturaleza distinta dentro de una misma estructura empresarial.
En estos casos, la línea entre una sola actividad económica y múltiples actividades puede volverse difusa.
El factor inversión: lo que está en juego
El impacto de esta discusión no es teórico.
En 2025, la inversión extranjera en turismo y bienes raíces representó una parte sustancial de los flujos de capital hacia República Dominicana.
Esto significa que cualquier cambio en la percepción de estabilidad del marco fiscal tiene un efecto directo en la planificación de proyectos, la estructura de financiamiento y la toma de decisiones de inversión.
En sectores donde los proyectos se planifican a 10, 15 o incluso 20 años, la claridad regulatoria es tan importante como la ubicación o la demanda.
Entre la interpretación y la implementación
Como ocurre con muchas reformas fiscales, el verdadero impacto de la Ley 30-26 no dependerá únicamente de su texto, sino de su reglamento de aplicación y de cómo las autoridades fiscales definan sus criterios operativos.
Hasta que eso ocurra, el sector opera en un escenario de expectativa.
No de crisis, pero sí de ajuste.
Conclusión
El artículo que pasó desapercibido dentro de la Ley 30-26 podría convertirse en uno de los elementos más influyentes en la estructura fiscal del turismo y el mercado inmobiliario dominicano.
No por lo que cambia de forma inmediata, sino por lo que redefine en términos de reglas de juego.
En un país donde el turismo y los bienes raíces representan una de las principales fuentes de inversión extranjera, cualquier modificación en el marco de incentivos tiene un efecto que va más allá de lo legal: impacta la planificación, la rentabilidad y la confianza del inversionista.
Desde Incaribe Media, seguiremos analizando cómo evoluciona este nuevo escenario y cómo se reconfigura el equilibrio entre incentivos, inversión y desarrollo en la economía dominicana.