



La institución mantendrá una política de orientación y acompañamiento a los contribuyentes, aunque aclara que la obligación establecida por ley continúa vigente.
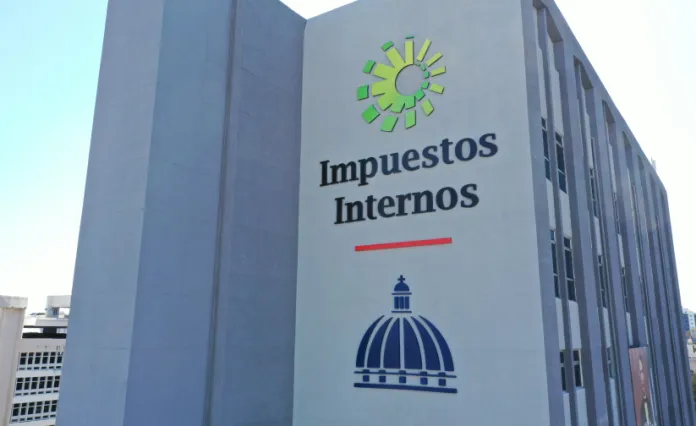
La implementación de la facturación electrónica en República Dominicana entra en una nueva etapa. Tras vencer el pasado 15 de noviembre el plazo establecido para la incorporación de los contribuyentes, la Dirección General de Impuestos Internos (DGII) informó que, por el momento, no contempla aplicar multas, sanciones ni cierres de establecimientos comerciales a quienes todavía no hayan completado el proceso.
La decisión representa un alivio para empresas y comerciantes que aún enfrentan dificultades para adecuar sus sistemas administrativos y tecnológicos a las disposiciones de la Ley 32-23 sobre Facturación Electrónica.
El director general de Impuestos Internos, Pedro Porfirio, explicó que la institución mantendrá una política de acompañamiento y asistencia, descartando acciones de persecución contra quienes todavía se encuentran en proceso de incorporación.
Sin embargo, aclaró que esta disposición no debe interpretarse como una extensión de los plazos legales ni como una autorización para postergar indefinidamente el cumplimiento de la normativa.
La obligación de facturar electrónicamente continúa vigente
Aunque la DGII ha descartado la aplicación inmediata de penalidades, la incorporación al sistema sigue siendo obligatoria. Los plazos establecidos en la legislación ya vencieron y las empresas pendientes deberán continuar con los procedimientos necesarios para regularizar su situación.
La institución también precisó que no contempla otorgar una nueva prórroga general, debido a que los períodos de implementación están definidos en la Ley 32-23 y su Reglamento de Aplicación 587-24.
DGII responde a los reportes sobre dificultades tecnológicas
Otro de los puntos abordados por el funcionario fue el relacionado con los inconvenientes que algunos contribuyentes han reportado durante el proceso.
Porfirio negó que la plataforma tecnológica de la DGII haya presentado fallas que impidan la emisión y validación de los comprobantes fiscales electrónicos.
Según explicó, algunas dificultades podrían estar vinculadas con los sistemas de facturación contratados por las empresas o con los proveedores tecnológicos encargados de conectar sus plataformas comerciales con la administración tributaria.
En ese sentido, señaló que la responsabilidad de la DGII consiste en mantener disponible su infraestructura para recibir, autorizar y validar los documentos fiscales electrónicos.
Acompañamiento para las empresas pendientes
La administración tributaria reiteró que dispone de personal para orientar a los contribuyentes y atender las dificultades particulares que puedan surgir durante la implementación.
El mensaje de las autoridades es que no habrá persecución ni aplicación inmediata de sanciones por este incumplimiento, pero las empresas deben continuar avanzando hacia su incorporación.
Para el sector empresarial, la decisión supone un margen de tranquilidad en medio de un proceso de transformación que exige adecuaciones tecnológicas, administrativas y operativas.
La facturación electrónica sigue siendo un requisito obligatorio. La ausencia de sanciones inmediatas no elimina esa responsabilidad, por lo que las empresas deberán aprovechar este período para completar su adaptación al sistema.